
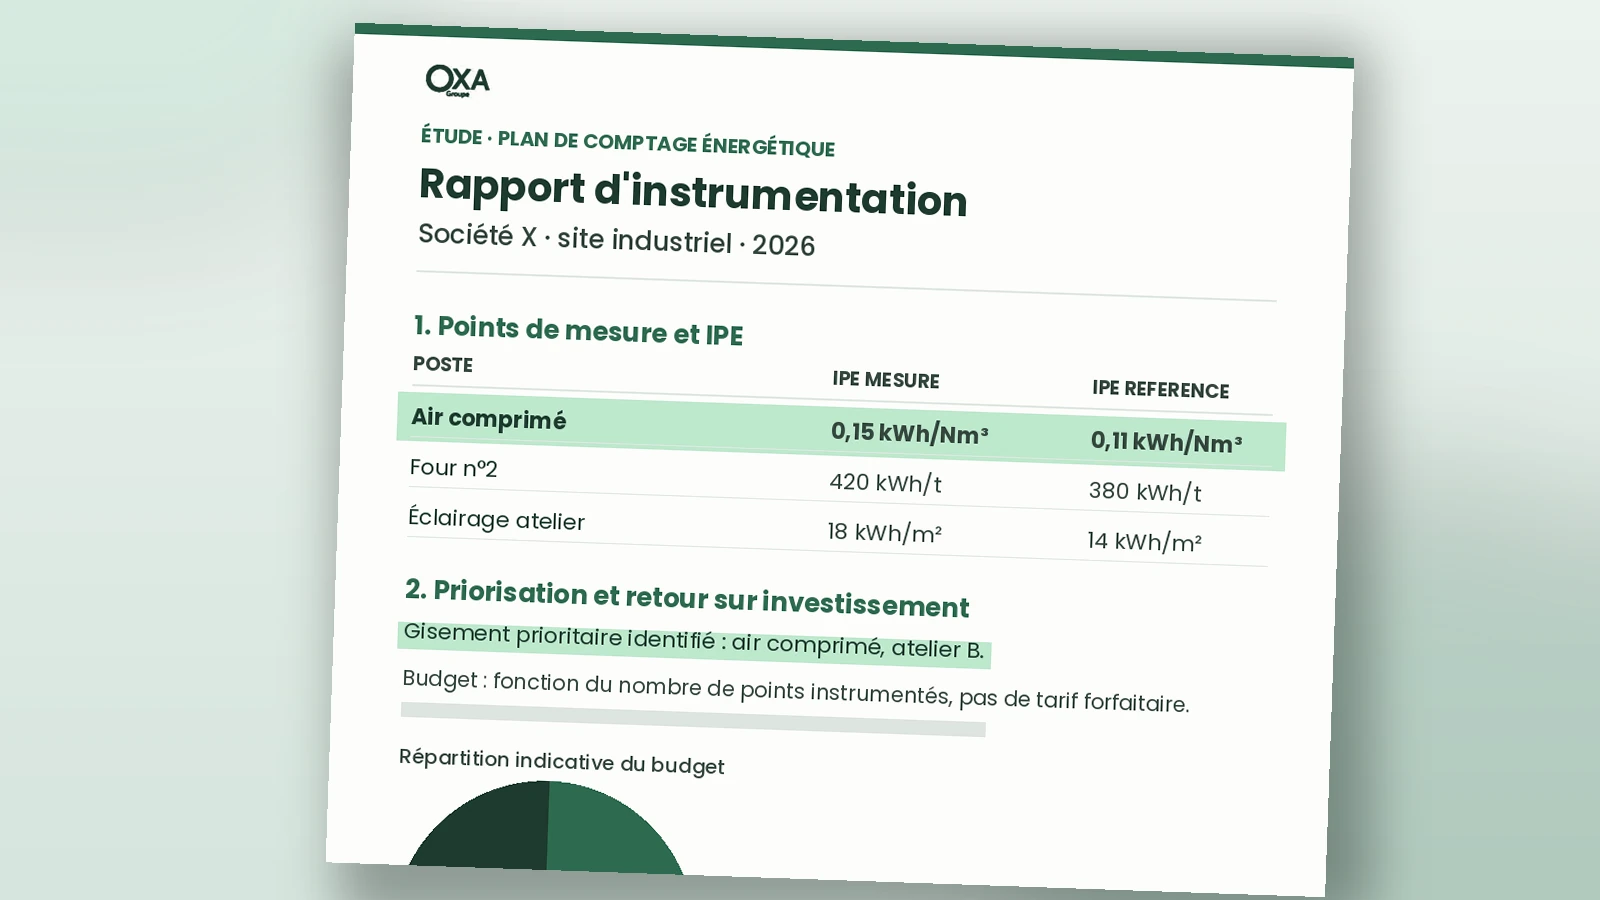
Notre guide du plan de comptage énergétique selon la norme NF EN 17267 détaille la méthode en six étapes pour construire un plan de comptage conforme. Une question revient systématiquement une fois la méthode comprise : qu’est-ce que ça coûte, et qu’est-ce que ça rapporte vraiment ? C’est l’angle de cet article, pensé comme un complément à ce guide plutôt qu’une redite.
La réponse courte tient en une phrase : la rentabilité comptage énergétique ne vient jamais du plan lui-même, mais de ce qu’on en fait une fois qu’il existe. Un plan de comptage posé et jamais exploité est un budget dépensé sans retour. Un plan de comptage exploité, même modestement, produit des écarts chiffrés et finance souvent sa propre extension. Entre les deux, tout dépend du niveau de maturité du site et de sa capacité à transformer la donnée collectée en décision.
Le budget d’un plan de comptage dépend surtout du nombre de points de mesure et de leur intégration au système d’information existant, pas d’un tarif forfaitaire. Le retour sur investissement ne vient pas de la mesure elle-même mais de son exploitation : chez deux sites industriels suivis par OXA, l’un a détecté une dérive chiffrée à 215 euros par jour en quelques jours grâce à une alerte automatique, l’autre a réduit sa facture énergétique globale de 18 % sur quatre chantiers financés par les certificats d’économies d’énergie (CEE). Un plan de comptage statique, lui, ne détecte aucune dérive entre deux relevés.
Rentabilité comptage énergétique : qu’est-ce qui fait varier le budget d’un plan de comptage industriel ?
Le budget d’un plan de comptage varie surtout selon quatre critères : le nombre de points de mesure réellement installés, l’architecture retenue (filaire ou sans fil), le niveau d’intégration avec le système d’information existant (ERP, SCADA, GTC), et le périmètre de la plateforme de supervision choisie. Il n’existe pas de tarif forfaitaire fiable, faute de projet standard.
Un plan de comptage NF EN 17267 bien construit hiérarchise les points de mesure selon le poids de chaque poste dans la facture énergétique du site : on n’instrumente pas un poste marginal avec la même priorité qu’un four ou un réseau d’air comprimé qui représente une part importante de la consommation. Cette hiérarchisation, déjà détaillée dans notre guide de la méthode NF EN 17267, est aussi ce qui détermine le budget : plus elle est rigoureuse, plus le nombre de points installés reste proportionné au gisement réel, au lieu de multiplier des capteurs à faible valeur d’usage.
Selon Techniques de l’Ingénieur, la facture énergétique représente, pour une part importante des entreprises industrielles, entre 5 et 30 % des coûts de production selon le secteur et l’intensité énergétique du process : plus cette part est élevée, plus un plan de comptage bien ciblé a de chances de s’autofinancer rapidement, et plus il devient risqué de décider sans données fiables. Au-delà du nombre de capteurs, trois autres postes pèsent sur le budget : le câblage ou la connectivité sans fil (un site existant impose souvent plus de contraintes qu’une construction neuve), l’intégration logicielle avec les outils déjà en place (un plan qui alimente un ERP ou une GTC déjà utilisée coûte plus cher à mettre en œuvre mais s’exploite plus facilement), et le choix de la plateforme de supervision, du simple export de données à un outil de monitoring continu avec alertes.
D’où vient réellement le retour sur investissement d’un plan de comptage ?
Un plan de comptage ne produit aucune économie par lui-même : il produit une donnée. Le retour sur investissement vient uniquement de l’exploitation de cette donnée, pour détecter une dérive ou décider un investissement. Sans exploitation, le budget du plan de comptage reste une dépense sans contrepartie.
Deux cas réels suivis par OXA illustrent les deux visages de ce retour. Sur un site industriel équipé d’un comptage dédié au réseau d’air comprimé, une alerte automatique a détecté, quelques jours seulement après la mise en service, un indicateur de performance énergétique (IPE) nocturne mesuré à 0,145 kWh/Nm³ contre une référence attendue de 0,105 kWh/Nm³. Les pertes liées à cette dérive, estimées à 215 euros par jour tant qu’elle n’est pas corrigée, n’auraient jamais été visibles avec un plan de comptage relevé manuellement une fois par mois : c’est la continuité de la mesure, et non le plan lui-même, qui a produit le retour.
Sur un site de forge métallurgique, quatre chantiers de supervision énergétique industrielle, portant sur le comptage des ateliers, l’intégration au système d’information, l’ordonnancement de la production et le remplacement de brûleurs sur les fours, ont permis de réduire la facture énergétique globale du site de 18 %, pour un montant d’économies annuelles dépassant 210 000 euros. L’ensemble du projet a été entièrement financé par les certificats d’économies d’énergie (CEE), ce qui montre que le plan de comptage initial n’était qu’une étape : c’est l’exploitation répétée de la donnée, chantier après chantier, qui a transformé la mesure en économies mesurées.
À quel niveau de maturité se trouve votre site de production ?
Quatre niveaux résument la maturité d’un site face au comptage énergétique : pas de comptage dédié, comptage ponctuel non exploité, plan de comptage structuré mais suivi manuellement, et monitoring continu avec alertes automatiques. Le retour sur investissement augmente à chaque niveau franchi.
Cette grille de maturité n’est pas issue d’une norme : c’est une lecture opérationnelle, construite par OXA à partir des sites accompagnés, pour situer rapidement un site avant d’investir.
| Niveau | Situation | Retour sur investissement |
|---|---|---|
| 0. Pas de comptage dédié | Seule la facture globale du site est connue, aucun poste n’est isolé | Aucun : impossible de savoir où agir en priorité |
| 1. Comptage ponctuel | Une campagne de mesure a eu lieu, mais sans suivi dans le temps | Ponctuel, limité à la durée de la campagne |
| 2. Plan de comptage structuré | Méthode NF EN 17267 appliquée, IPE calculés et revus périodiquement | Réel mais différé : les dérives sont vues après coup, au prochain relevé |
| 3. Monitoring continu | Données remontées en continu, alertes automatiques sur écart à une référence | Immédiat : une dérive est détectée en quelques jours, pas au relevé suivant |
Le cas du réseau d’air comprimé cité plus haut est un exemple de site passé du niveau 2 au niveau 3 : le plan de comptage existait déjà, c’est le passage au suivi continu qui a rendu la dérive visible à temps. Notre article sur le monitoring énergétique CAPEX détaille, pour un site déjà au niveau 2 ou 3, comment construire la baseline qui sert ensuite à décider un investissement d’économie d’énergie avec un niveau de confiance mesurable.
Pourquoi un plan de comptage statique atteint-il vite ses limites ?
Un plan de comptage classique produit une photo à un instant donné : les IPE calculés restent valables jusqu’au prochain relevé, souvent mensuel. Entre deux relevés, une dérive peut consommer des semaines de surconsommation avant d’être repérée. Le monitoring continu réduit ce délai à quelques jours, voire quelques heures.
La méthode NF EN 17267 reste la bonne porte d’entrée pour structurer un plan de comptage : elle garantit que les bons postes sont mesurés, avec la bonne fréquence de calcul des IPE. Mais un plan de comptage, par construction, reste une démarche périodique : quelqu’un doit relever les données, recalculer les indicateurs, et comparer à une référence. Cette étape manuelle introduit un délai, et ce délai a un coût : plus il est long, plus une dérive non détectée pèse sur la facture avant d’être corrigée.
Le monitoring continu ne remplace pas la méthode : il automatise la comparaison entre la donnée mesurée et la référence attendue, et déclenche une alerte dès qu’un écart dépasse un seuil défini. C’est le rôle que joue IoTMate sur les sites déjà équipés d’un plan de comptage structuré : transformer un suivi périodique en surveillance continue, sans repartir de zéro sur l’instrumentation déjà installée.
Comment financer le passage du plan de comptage au monitoring continu ?
La fiche CEE IND-UT-134 finance un système de mesurage et de supervision des procédés industriels, et peut couvrir une partie du passage d’un plan de comptage structuré à un monitoring continu. Le cas forge cité plus haut montre qu’un projet de supervision peut être intégralement financé par ce mécanisme.
Notre article dédié à la fiche CEE IND-UT-134 détaille le mode de calcul complet de cette aide et les conditions d’éligibilité : nous ne le reprenons pas ici pour éviter la redite. Ce qui compte à ce stade de la réflexion, c’est de savoir que ce financement existe spécifiquement pour les systèmes de mesurage et de supervision des procédés industriels, par opposition aux dispositifs réservés aux bâtiments tertiaires. Un passage du plan de comptage au monitoring continu entre donc, selon le périmètre du projet, dans le champ de ce financement, à vérifier au cas par cas avec un professionnel RGE au moment du dossier.
Quelles erreurs transforment un plan de comptage en dépense sans retour ?
Quatre erreurs reviennent le plus souvent : s’arrêter au plan sans jamais l’exploiter, multiplier les points de mesure sans les hiérarchiser par gisement d’économie, négliger l’intégration avec le système d’information existant, et ne jamais revoir le plan après un changement de process.
- S’arrêter au plan sans l’exploiter : un plan de comptage posé puis jamais relu ni comparé à une référence reste un budget gelé, sans aucun retour possible.
- Multiplier les points de mesure sans les hiérarchiser : instrumenter tous les postes avec la même priorité dilue le budget sur des gisements d’économie secondaires, au lieu de le concentrer sur les postes qui pèsent réellement dans la facture.
- Négliger l’intégration au système d’information existant : un plan de comptage dont les données doivent être ressaisies manuellement dans l’ERP ou la GTC finit, dans les faits, par ne plus être suivi au bout de quelques mois.
- Ne jamais revoir le plan après un changement de process : un nouvel équipement, une ligne arrêtée ou un atelier agrandi rendent une partie des IPE calculés obsolètes si le plan n’est pas mis à jour en conséquence.
Ces quatre points rejoignent directement la logique de hiérarchisation du guide NF EN 17267 : un plan de comptage bien construit à l’origine limite déjà les deux premières erreurs. Les deux suivantes se jouent après la mise en service, au moment où la rentabilité comptage énergétique se gagne ou se perd vraiment. Notre page monitoring énergétique industriel IoTMate détaille comment cette exploitation continue s’organise concrètement sur un site déjà instrumenté.
Questions fréquentes sur la rentabilité d’un plan de comptage énergétique
Un plan de comptage énergétique est-il un investissement rentable ?
Oui, mais seulement s’il est exploité. Le plan de comptage produit une donnée, pas une économie : c’est l’analyse régulière de cette donnée, ou son passage en monitoring continu, qui transforme le budget investi en économies mesurables.
Combien coûte un plan de comptage énergétique industriel ?
Il n’existe pas de tarif forfaitaire fiable : le budget dépend du nombre de points de mesure réellement nécessaires, de l’architecture retenue (filaire ou sans fil), du niveau d’intégration avec le système d’information existant, et du périmètre de la plateforme de supervision choisie.
Le plan de comptage génère-t-il des économies par lui-même ?
Non. Un plan de comptage produit des indicateurs de performance énergétique, pas des économies. Le retour sur investissement vient uniquement de l’exploitation de ces indicateurs, pour détecter une dérive ou décider un investissement d’efficacité énergétique.
Quelle différence entre un plan de comptage et un monitoring continu ?
Un plan de comptage classique produit une photo périodique de la performance énergétique, relevée et analysée manuellement. Le monitoring continu automatise cette comparaison et déclenche une alerte dès qu’un écart apparaît, réduisant le délai de détection d’une dérive de plusieurs semaines à quelques jours.
Le passage au monitoring continu peut-il être financé par les CEE ?
Souvent, oui, via la fiche CEE IND-UT-134 qui finance les systèmes de mesurage et de supervision des procédés industriels, sous réserve d’éligibilité à vérifier au cas par cas avec un professionnel RGE. Un site cité dans cet article a ainsi financé intégralement son projet de supervision par ce mécanisme.
Quel est le premier signe qu’un site est prêt pour le monitoring continu ?
Un plan de comptage déjà structuré et suivi manuellement depuis plusieurs mois, avec des indicateurs stables et compris par les équipes. C’est à ce stade de maturité que l’automatisation du suivi apporte le plus de valeur, en réduisant le délai de détection d’une dérive plutôt qu’en créant de la donnée supplémentaire.